Mis à jour le 12/11/2026
La facturation de la borne de recharge en entreprise consiste à faire payer aux salariés tout ou partie de l'électricité qu'ils consomment sur le parking : l'entreprise fixe un tarif (au kWh, au temps ou au forfait), identifie chaque salarié par badge ou application, et le salarié paie directement ; c'est possible, mais rien ne l'impose. La question arrive dès que des salariés rechargent leur voiture personnelle à côté des véhicules de fonction. L'électricité a un coût pour l'entreprise, et la gratuité ne profite qu'aux salariés qui roulent en électrique.
Le calendrier compte aussi : le régime social qui neutralise la recharge offerte au travail court jusqu'au 31 décembre 2027 (arrêté du 25 février 2025, art. 4). Et la même question se pose pour les recharges payées avec une carte d'itinérance de l'entreprise. Cet article répond aux questions des RH et de la direction financière : peut-on facturer, à qui, avec quel modèle, quelle TVA appliquer et comment organiser le paiement.
Une entreprise a-t-elle le droit de facturer la recharge à ses salariés ?
Oui, une entreprise peut facturer à ses salariés la recharge sur les bornes de son parking : aucune règle ne l'oblige à l'offrir. L'employeur choisit entre la gratuité, le prix coûtant ou un tarif qui couvre aussi les frais de gestion, et l'écrit dans sa politique de recharge, communiquée aux salariés avant la première session payante.
La décision se prend rarement en bloc. Sur un même parking, trois profils se croisent : les véhicules de fonction, dont l'entreprise paie l'énergie ; les véhicules personnels des salariés, pour lesquels la recharge peut être offerte ou facturée ; les visiteurs, clients ou prestataires, qui peuvent payer un tarif distinct. Chaque profil peut recevoir sa propre règle.
Le point de départ est donc une question de gestion : combien coûte la recharge, qui en profite, et quel message l'entreprise veut envoyer à ses équipes. La règle retenue se communique avant la première facture, pour que personne ne découvre un débit sans information préalable.
La recharge gratuite au travail est-elle un avantage en nature pour l'URSSAF ?
Non, jusqu'au 31 décembre 2027. Le Bulletin officiel de la sécurité sociale (BOSS, § 930) prévoit que l'avantage en nature lié à l'usage personnel d'une borne mise à disposition par l'employeur sur le lieu de travail est négligé, y compris pour les véhicules qui appartiennent aux salariés. Offrir la recharge au bureau ne génère donc aucune cotisation.
Le texte de référence est l'arrêté du 25 février 2025, art. 4 : entre le 1er janvier 2023 et le 31 décembre 2027, l'usage non professionnel d'une borne du lieu de travail est évalué à un montant nul, « y compris pour les frais d'électricité ». La règle ne dépend ni du type de véhicule, ni de sa date de mise à disposition. Les autres cas (voiture de fonction, borne au domicile) sont détaillés dans notre guide sur l'avantage en nature d'une voiture électrique et d'une borne de recharge.
Faut-il facturer la recharge d'une voiture de fonction électrique ?
Non, pas pour des raisons sociales : pour une voiture de fonction 100 % électrique mise à disposition depuis le 1er février 2025 et éligible au score environnemental, l'électricité payée par l'employeur n'entre pas dans le calcul de l'avantage en nature jusqu'au 31 décembre 2027 (arrêté du 25 février 2025, art. 3 ; BOSS, § 910).
Sur une borne du lieu de travail, la recharge reste de toute façon sans avantage en nature jusqu'à la même date, quelle que soit la voiture (BOSS, § 930).
Que se passera-t-il après le 31 décembre 2027 ?
Aucun texte ne fixe à ce jour la règle applicable à la recharge au travail après le 31 décembre 2027. Une entreprise qui offre la recharge a intérêt à suivre dès maintenant les sessions de chaque salarié, pour connaître ses volumes et chiffrer les options le moment venu.
Quel modèle choisir pour facturer la recharge aux salariés : au kWh, au temps ou au forfait ?
La facturation au kWh est la plus équitable : chaque salarié paie l'énergie qu'il consomme. La facturation au temps incite à libérer la borne mais pénalise les véhicules qui chargent lentement. Le forfait, par session ou par mois, est simple à gérer mais déconnecté de la consommation. Une entreprise peut aussi combiner le kWh et une pénalité au-delà d'une durée.
Le bon modèle dépend surtout du ratio entre le nombre de bornes et le nombre d'utilisateurs. Avec assez de points de charge pour tout le monde, le kWh suffit : chacun paie ce qu'il consomme. Avec peu de bornes pour beaucoup de conducteurs, l'enjeu devient la rotation des véhicules, et un tarif au temps ou une pénalité de dépassement trouve son intérêt. Le dimensionnement du parc reste le premier levier : voir combien de bornes installer pour sa flotte.
Le forfait mensuel convient aux usages très réguliers, par exemple quelques salariés qui rechargent chaque jour un volume comparable. Il devient injuste dès que les consommations divergent : le petit rouleur paie pour le grand. Rien n'empêche enfin de prévoir des tarifs différents selon le profil : flotte, salariés, visiteurs.
Comment fixer le prix du kWh facturé aux salariés ?
Partez du coût complet du kWh pour l'entreprise, lu hors TVA sur la facture d'électricité : fourniture, acheminement et taxes, pas seulement la part fourniture. Ajoutez la part de l'abonnement et de la puissance souscrite, la supervision et la maintenance. Facturer à ce prix coûtant couvre les frais ; en dessous, l'entreprise subventionne la recharge ; au-dessus, elle dégage une marge.
Sur les bornes Qovoltis payées par l'entreprise, Qovoltis ne prélève aucune commission sur les recharges facturées par l'entreprise : le tarif fixé n'a pas à intégrer de commission d'opérateur.
Comment identifier chaque salarié et calculer ce qu'il doit ?
Une borne connectée identifie chaque salarié par badge RFID ou application mobile et enregistre chaque session de recharge : énergie, durée, utilisateur. Le logiciel de supervision applique le tarif du profil (flotte, salariés, visiteurs) et calcule le montant dû, sans note de frais ni relevé manuel.
Sur une borne Qovoltis réservée aux salariés, l'accès se fait par carte ou badge RFID, ou par l'application Qovoltis : scan du QR code de la borne, ou sélection de la station puis de la borne avant de lancer la charge. L'entreprise peut réserver la borne à ses salariés ou l'ouvrir au public.
Les tarifs peuvent différer selon le profil. Ils sont paramétrés par Qovoltis à la demande de l'entreprise, sans changer d'équipement. La supervision Qockpit donne l'historique des sessions et permet de les exporter pour la comptabilité. Pour équiper un site, voir nos bornes de recharge pour le parking de votre entreprise.
Comment le salarié paie-t-il ses recharges sur le parking de l'entreprise ?
Le salarié paie ses recharges sur le parking de l'entreprise directement, avec son badge RFID ou l'application mobile. Chaque session est enregistrée à son nom, avec les kWh consommés et le montant payé. Ce paiement direct évite au service paie et à la comptabilité de gérer des sommes à récupérer.
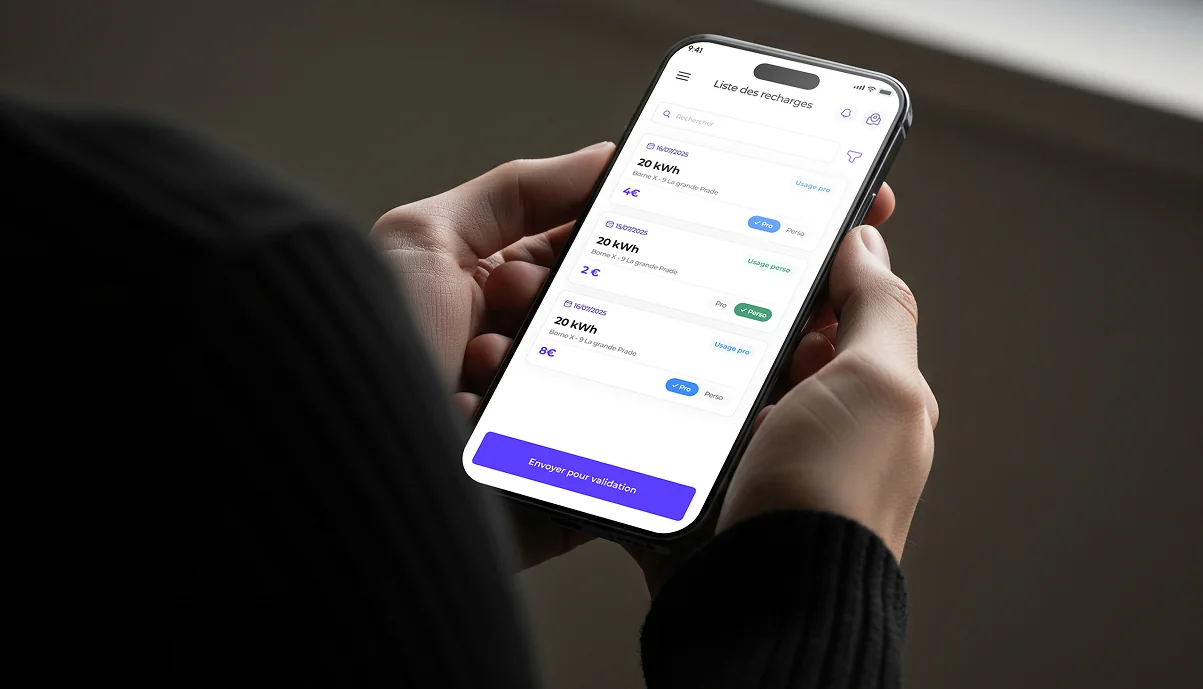
Sur les bornes Qovoltis, le salarié paie Qovoltis, qui encaisse le paiement et émet le reçu. Le montant dépend de la configuration de la borne :
- sur une borne réservée aux salariés, le tarif est celui que l'entreprise a fait paramétrer pour ce profil ;
- sur une borne ouverte au public, un usager de l'offre Open de l'application Qovoltis paie le prix du kWh plus 2 € de frais de connexion par session.
La recharge facturée aux salariés est-elle soumise à la TVA ?
Oui, la recharge facturée aux salariés est soumise à la TVA au taux normal de 20 %. Le tarif du kWh payé par le salarié s'entend toutes taxes comprises, comme sur une borne publique : une entreprise qui part d'un coût hors taxes ajoute donc ces 20 % avant d'annoncer son tarif.
Sur les bornes Qovoltis, c'est Qovoltis qui encaisse le paiement du salarié et émet le reçu. Les exports de Qockpit fournissent à la comptabilité le détail des sessions par utilisateur.
Côté achats, pour une entreprise assujettie à la TVA, la TVA sur l'électricité consommée par les véhicules électriques de l'entreprise « ne fait l'objet d'aucune exclusion » et « est déductible dans les conditions de droit commun » (réponse ministérielle n° 5886, JO AN du 27 juin 2023).
Comment gérer la recharge des salariés avec une carte d'itinérance ?
Avec une carte d'itinérance, l'entreprise doit séparer usage professionnel et usage personnel. La règle qui neutralise l'avantage en nature jusqu'en 2027 vise les bornes du lieu de travail, pas la carte : l'électricité payée pour l'usage personnel d'une voiture personnelle ou d'un hybride rechargeable de fonction est soumise à cotisations (BOSS, § 930).
Une exception concerne la voiture de fonction 100 % électrique mise à disposition depuis le 1er février 2025 et éligible au score environnemental : l'électricité payée par l'employeur n'entre pas dans l'avantage en nature jusqu'au 31 décembre 2027 (arrêté du 25 février 2025, art. 3 ; BOSS, § 910), y compris avec une carte. Pour les autres voitures de fonction électriques, les règles sont détaillées dans notre article sur l'avantage en nature d'une voiture électrique.
Si l'employeur paie un abonnement donnant accès à des bornes en libre-service, cette prise en charge n'est exclue des cotisations que dans la limite de 50 %, jusqu'au 31 décembre 2027 et hors frais d'électricité. Si la part électricité n'est pas identifiable dans l'abonnement, toute la dépense compte dans l'avantage en nature (BOSS, § 930).
Que faire des recharges personnelles payées avec la carte de recharge professionnelle ?
Pour un véhicule personnel ou un hybride rechargeable de fonction, les recharges personnelles payées avec la carte professionnelle se refacturent au salarié ; à défaut, elles s'ajoutent à l'assiette des cotisations (BOSS, § 930). Pour éviter ce tri, la solution la plus simple consiste à séparer les usages avec deux cartes : une carte pro, non facturée au salarié sur les bornes de l'entreprise, et une carte perso, facturée sur sa carte bancaire. C'est le système retenu par Qovoltis.
Comment mettre en place la facturation de la borne de recharge en entreprise ?
En cinq étapes : définir la politique (qui recharge, à quel prix, avec quelles priorités), communiquer aux salariés les règles d'accès et de tarif, équiper le parking de bornes connectées, faire paramétrer les tarifs par profil, puis suivre les consommations pour ajuster le tarif et préparer l'échéance du 31 décembre 2027.
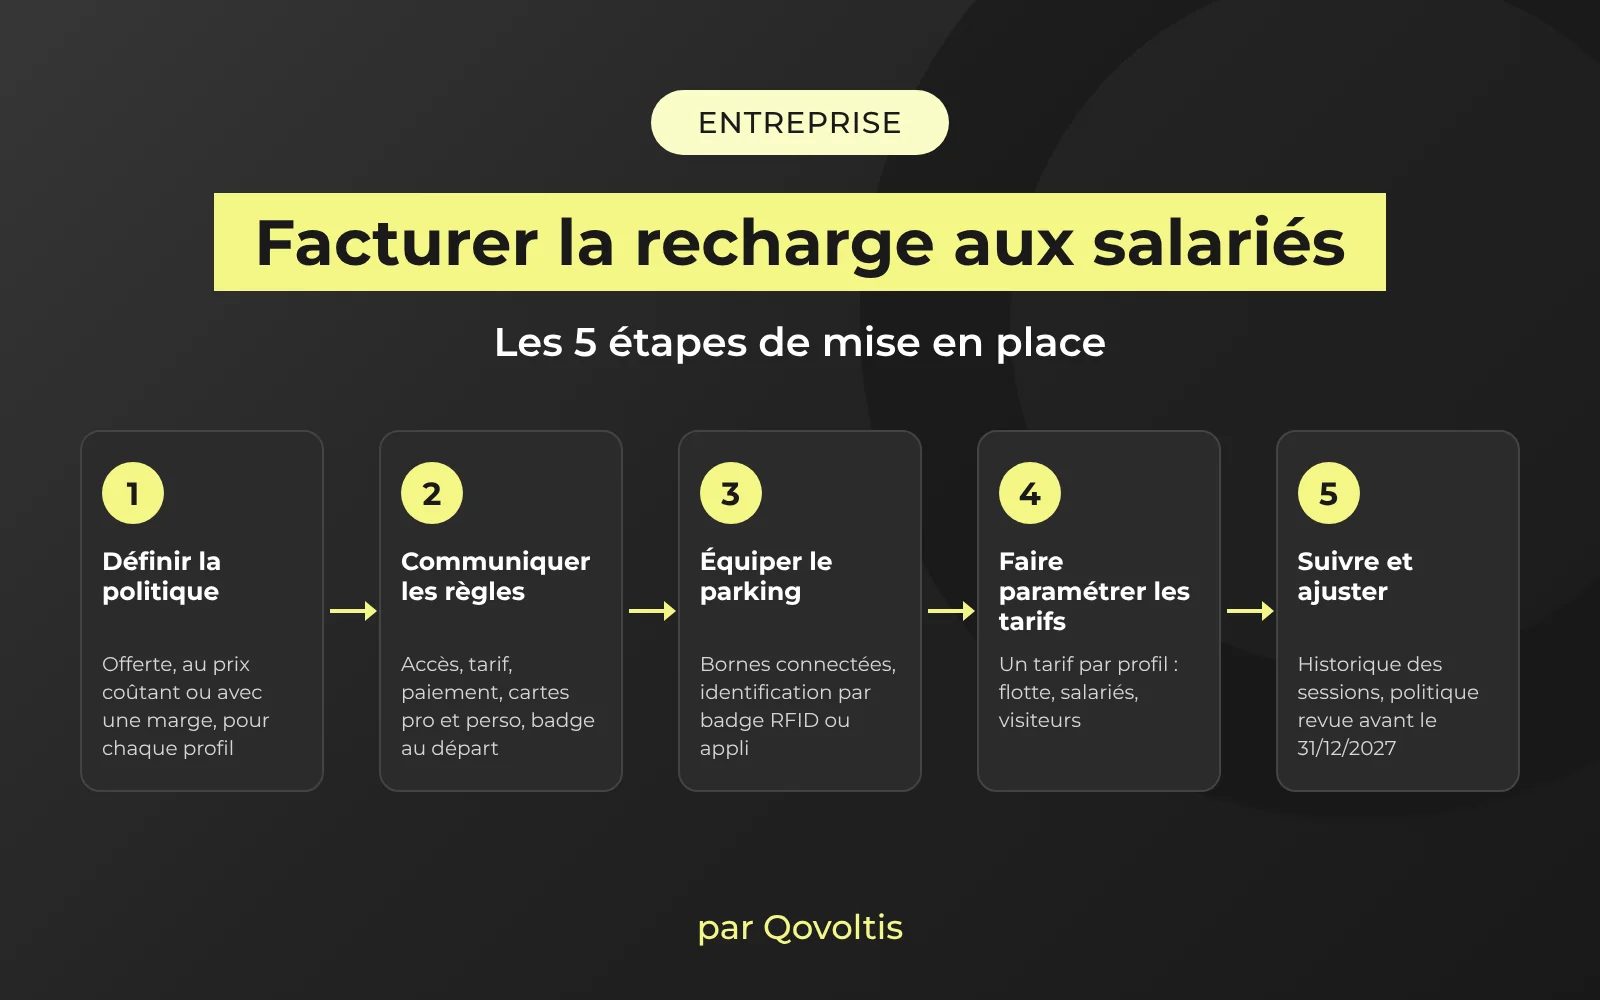
- Définir la politique. Décidez pour chaque profil (flotte, salariés, visiteurs) si la recharge est offerte, facturée au prix coûtant ou avec une marge.
- Communiquer les règles d'accès et de tarif. Indiquez aux salariés qui peut recharger, à quel tarif, comment payer, l'usage des cartes pro et perso, et la désactivation du badge à leur départ.
- Équiper le parking. Des bornes connectées identifient chaque utilisateur ; le nombre de points dépend du parking et des obligations d'équipement : voir le prix et l'installation d'une borne de recharge en entreprise.
- Faire paramétrer les tarifs. Chaque profil reçoit son tarif, modifiable ensuite par paramétrage.
- Suivre et ajuster. Les historiques de sessions montrent les volumes réels ; revoyez la politique avant le 31 décembre 2027.
FAQ
La recharge gratuite au bureau apparaît-elle sur le bulletin de paie ?
Non. Jusqu'au 31 décembre 2027, l'avantage en nature lié à l'usage personnel d'une borne du lieu de travail est négligé (BOSS, § 930) : il n'entre pas dans l'assiette des cotisations et n'a donc pas à figurer sur le bulletin de paie au titre d'un avantage en nature.
Quelles sont les obligations de l'employeur en matière de bornes de recharge ?
Les obligations portent sur l'équipement des parkings des bâtiments non résidentiels en points de recharge ou en pré-équipement, selon le nombre de places et le type de bâtiment (existant, neuf ou rénové). Elles n'imposent ni la gratuité de la recharge ni un tarif. Le détail figure dans notre article sur les obligations d'équipement des parkings d'entreprise.
Comment éviter qu'un salarié occupe une borne toute la journée ?
En informant les salariés de la règle de rotation : déplacer son véhicule une fois la charge terminée pour laisser la place à un collègue. Un tarif au temps peut aussi inciter à libérer la borne, mais tous les opérateurs ne le proposent pas.
Que devient le badge de recharge quand un salarié quitte l'entreprise ?
L'entreprise désactive le badge du salarié dans la plateforme de supervision : il ne peut plus lancer de recharge sur ses bornes. Avec Qockpit, les badges s'attribuent, s'activent ou se désactivent en quelques clics.
L'entreprise peut-elle rembourser la recharge à domicile d'un salarié ?
Oui, selon le véhicule concerné. Les règles de cotisations diffèrent pour une voiture de fonction 100 % électrique, un hybride rechargeable ou un véhicule personnel : elles sont détaillées dans notre article sur le remboursement de la recharge à domicile selon les règles URSSAF.
Ce qu'il faut retenir
- Facturer la recharge aux salariés est un choix de l'entreprise, pas une obligation, et la règle se communique avant la première session payante.
- Jusqu'au 31 décembre 2027, la recharge offerte sur une borne du lieu de travail ne crée pas d'avantage en nature, quel que soit le véhicule (arrêté du 25 février 2025, art. 4 ; BOSS, § 930).
- Facturer la recharge d'une voiture de fonction 100 % électrique sur le lieu de travail n'apporte rien sur le plan social jusqu'à cette date.
- Le kWh est le modèle le plus équitable ; le temps sert la rotation sur un parking saturé.
- La recharge facturée est soumise à la TVA au taux normal de 20 % ; le salarié paie directement, chaque session est enregistrée à son nom.
- Avec une carte d'itinérance, séparez usage pro et usage perso, par exemple avec deux cartes.
Pour aller plus loin
- Avantage en nature d'une voiture électrique et d'une borne de recharge
- Remboursement forfaitaire des frais de recharge à domicile : que dit l'URSSAF ?
- Borne de recharge entreprise : prix, installation et obligations
- Obligations d'équipement des parkings d'entreprise
- Combien de bornes installer pour sa flotte ?
Sources et références
- Arrêté du 25 février 2025 relatif à l'évaluation des avantages en nature, art. 3 (Légifrance)
- Arrêté du 25 février 2025 relatif à l'évaluation des avantages en nature, art. 4 (Légifrance)
- BOSS, Avantages en nature, § 910 et § 930 (Bulletin officiel de la sécurité sociale)
- Réponse ministérielle n° 5886, JO AN du 27 juin 2023 (TVA sur l'électricité des véhicules)
Article rédigé en novembre 2026. Informations vérifiées à la date de publication ; le régime social de la recharge au travail est fixé jusqu'au 31 décembre 2027 (arrêté du 25 février 2025, art. 4 ; BOSS, § 930). Cet article est fourni à titre informatif et ne constitue pas un conseil juridique, social ou fiscal.