Mis à jour le 29/10/2026
Le remboursement forfaitaire des frais de recharge à domicile n'est accepté par l'URSSAF que s'il repose sur la consommation réelle du véhicule : aucun barème officiel ne fixe de forfait exonéré pour l'électricité rechargée chez le salarié. Pour une entreprise qui électrifie sa flotte et organise la recharge au domicile des collaborateurs, l'enjeu est concret. Un forfait mensuel fixe, simple à verser, peut être requalifié en complément de salaire lors d'un contrôle, avec des cotisations réclamées sur les trois dernières années et l'année en cours. À l'inverse, une règle claire, appliquée à tous et appuyée sur des relevés, sécurise chaque euro remboursé. Ce guide donne la règle URSSAF selon le véhicule rechargé, la méthode de calcul au réel, les justificatifs à conserver et le contenu d'une politique de remboursement prête à adapter.
Existe-t-il un remboursement forfaitaire des frais de recharge à domicile accepté par l'URSSAF ?
Non, aucun remboursement forfaitaire des frais de recharge à domicile n'est présumé conforme par l'URSSAF. L'arrêté du 4 septembre 2025 fixe des limites forfaitaires pour les repas, le télétravail ou les grands déplacements, pas pour l'électricité. Seul un remboursement calculé sur des kWh mesurés et le prix réel du kWh est sécurisé.
Pour les frais listés par l'arrêté du 4 septembre 2025, une allocation inférieure ou égale au plafond est réputée utilisée conformément à son objet : l'employeur n'a pas à produire de factures, mais doit justifier les circonstances qui ouvrent droit au forfait (un déplacement, des jours de télétravail). Le Bulletin officiel de la sécurité sociale (BOSS) parle d'une présomption absolue (§ 110). La recharge à domicile ne figure pas dans cette liste : un forfait de recharge ne bénéficie donc d'aucune présomption.
Conséquence directe : si l'employeur verse un montant fixe sans pouvoir établir la réalité et le montant des frais, le BOSS prévoit que l'allocation devient un complément de rémunération, réintégré dans l'assiette des cotisations pour la totalité de son montant (§ 100). Aucun texte officiel ne fixe de barème URSSAF en euros par kWh pour la recharge à domicile.
Quelles conditions l'URSSAF exige-t-elle pour exonérer un remboursement de frais professionnels ?
L'URSSAF exonère un remboursement de frais professionnels à trois conditions : la dépense est engagée dans l'intérêt de l'entreprise, son montant n'est pas exagéré, et des justificatifs suffisamment précis en prouvent la réalité et le montant. Ces conditions figurent au Bulletin officiel de la sécurité sociale (BOSS), dans sa version en vigueur au 1er janvier 2026.
L'arrêté du 4 septembre 2025 (article 1) définit les frais professionnels comme des « charges de caractère spécial inhérentes à la fonction ou à l'emploi ». Pour chaque remboursement, l'entreprise doit pouvoir démontrer :
- l'intérêt de l'entreprise : la dépense répond à un besoin professionnel, par exemple recharger le véhicule utilisé pour les tournées clients ;
- un montant non exagéré : le remboursement correspond à la dépense, pas à un supplément de rémunération ;
- la preuve : des justificatifs qui établissent la réalité de la dépense et son montant, à produire en cas de contrôle.
Deux modes de remboursement coexistent (arrêté du 4 septembre 2025, article 2). Au réel, l'entreprise rembourse la dépense exacte sur justificatifs, sans plafond d'exonération. En allocation forfaitaire, elle verse une somme fixe, exonérée sans justificatif uniquement dans les limites fixées par l'arrêté ; au-delà, la fraction excédentaire n'est exonérée que si l'employeur prouve son utilisation conforme (BOSS, Frais professionnels, § 120).
Quelle règle URSSAF s'applique selon le véhicule rechargé au domicile du salarié ?
La règle URSSAF dépend du véhicule. Une voiture de fonction 100 % électrique mise à disposition depuis le 1er février 2025 peut être rechargée aux frais de l'employeur sans cotisations jusqu'au 31 décembre 2027. Pour une hybride rechargeable de fonction, seule la recharge professionnelle est exonérée. Un véhicule personnel relève des indemnités kilométriques et de la prime transport.

Voiture de fonction 100 % électrique : peut-on rembourser toute la recharge à domicile ?
Oui, pour une voiture mise à disposition depuis le 1er février 2025. Jusqu'au 31 décembre 2027, l'employeur peut prendre en charge l'ensemble de l'électricité rechargée au domicile, usage personnel compris, sans cotisations, et ces frais n'entrent pas dans l'avantage en nature (BOSS, Avantages en nature, § 910 à § 930). Il doit seulement prouver les kWh et leur prix.
Pour une flotte électrique, la seule condition est donc la preuve. Une entreprise qui mesure les recharges peut rembourser 100 % de l'électricité de ses voitures de fonction électriques sans charges sociales supplémentaires. Pour le calcul de l'avantage en nature lui-même, consultez notre guide sur l'avantage en nature d'une voiture électrique de fonction.
Hybride rechargeable de fonction : quelle part de l'électricité rembourser ?
Pour une hybride rechargeable de fonction, seule l'électricité rechargée pour les déplacements professionnels peut être remboursée sans cotisations. L'électricité rechargée pour un usage personnel et prise en charge par l'employeur est réintégrée dans l'assiette des cotisations (BOSS, Avantages en nature, § 930). L'entreprise doit donc séparer les recharges professionnelles et personnelles dans ses relevés.
Attention aux offres « tout compris » : si un forfait de consommation électrique est inclus dans une location ou un abonnement sans que la part électricité soit identifiable, le BOSS retient l'ensemble de la dépense dans l'avantage en nature (§ 930).
Véhicule personnel : indemnités kilométriques ou remboursement de l'électricité ?
Pour les déplacements professionnels en véhicule personnel électrique, l'employeur verse des indemnités kilométriques selon le barème fiscal, majorées de 20 %. Pour les trajets domicile-travail sans transport collectif adapté, la prime transport est exonérée jusqu'à 600 € par an pour l'électricité, sans justificatif de dépense (1 000 € pour les sommes versées jusqu'au 31 décembre 2026, décret n° 2026-974).
Pour les indemnités kilométriques, l'employeur doit justifier les déplacements et le nombre exact de kilomètres (BOSS, Frais professionnels, chapitre 3). La prime transport est facultative et réservée aux salariés dont la résidence habituelle ou le lieu de travail se situe dans une commune non desservie par un service public de transport collectif régulier ou un service privé mis en place par l'employeur (ou hors du périmètre d'un plan de mobilité obligatoire), ou dont les horaires de travail rendent le véhicule personnel indispensable (article L. 3261-3 du Code du travail). Quand l'employeur la verse, elle doit bénéficier à tous les salariés éligibles selon les mêmes modalités (BOSS, Frais professionnels, chapitre 4).
Borne installée au domicile : quel plafond d'exonération en 2026 ?
Une borne restituée à l'employeur en fin de contrat ne crée pas d'avantage en nature. Conservée par le salarié, sa prise en charge est exonérée à 50 % dans la limite de 1 057,10 €, ou à 75 % dans la limite de 1 585,50 € au-delà de 5 ans (BOSS, Avantages en nature, § 930, valeurs 2026).
Les frais d'entretien, de maintenance, de location de borne ou le surcoût de l'abonnement au fournisseur d'électricité sont exonérés à hauteur de 50 % des dépenses réelles. Pour estimer l'avantage en nature d'une borne cédée à un collaborateur, utilisez le simulateur d'avantage en nature Qovoltis. Pour le déroulé du projet, voir comment installer une borne au domicile d'un collaborateur.
Comment calculer le remboursement au réel de la recharge au domicile du salarié ?
Le remboursement au réel de la recharge au domicile du salarié se calcule en multipliant les kWh rechargés pour le véhicule par le prix du kWh payé par le salarié. Les kWh viennent d'un relevé de borne ou de compteur dédié ; le prix vient de la facture d'électricité du salarié, en tenant compte des heures creuses et pleines.
Exemple de calcul (chiffres fictifs, pour illustration) : un collaborateur recharge 180 kWh dans le mois, dont 150 kWh en heures creuses et 30 kWh en heures pleines. Si sa facture indique 0,20 € le kWh en heures creuses et 0,25 € en heures pleines, le remboursement du mois est de 150 × 0,20 + 30 × 0,25 = 37,50 €. Pour une hybride rechargeable de fonction, seuls les kWh des recharges professionnelles entrent dans le calcul.
Trois points font la différence en contrôle :
- Les kWh mesurés : un relevé horodaté par session, rattaché au véhicule, vaut plus qu'une estimation globale de la facture du foyer.
- Le prix réel : le tarif de la facture du salarié, et non un tarif moyen national.
- Le surcoût d'abonnement : la prise en charge du « surcoût de l'abonnement au fournisseur d'électricité nécessaire » est exonérée à 50 % (BOSS, Avantages en nature, § 930).
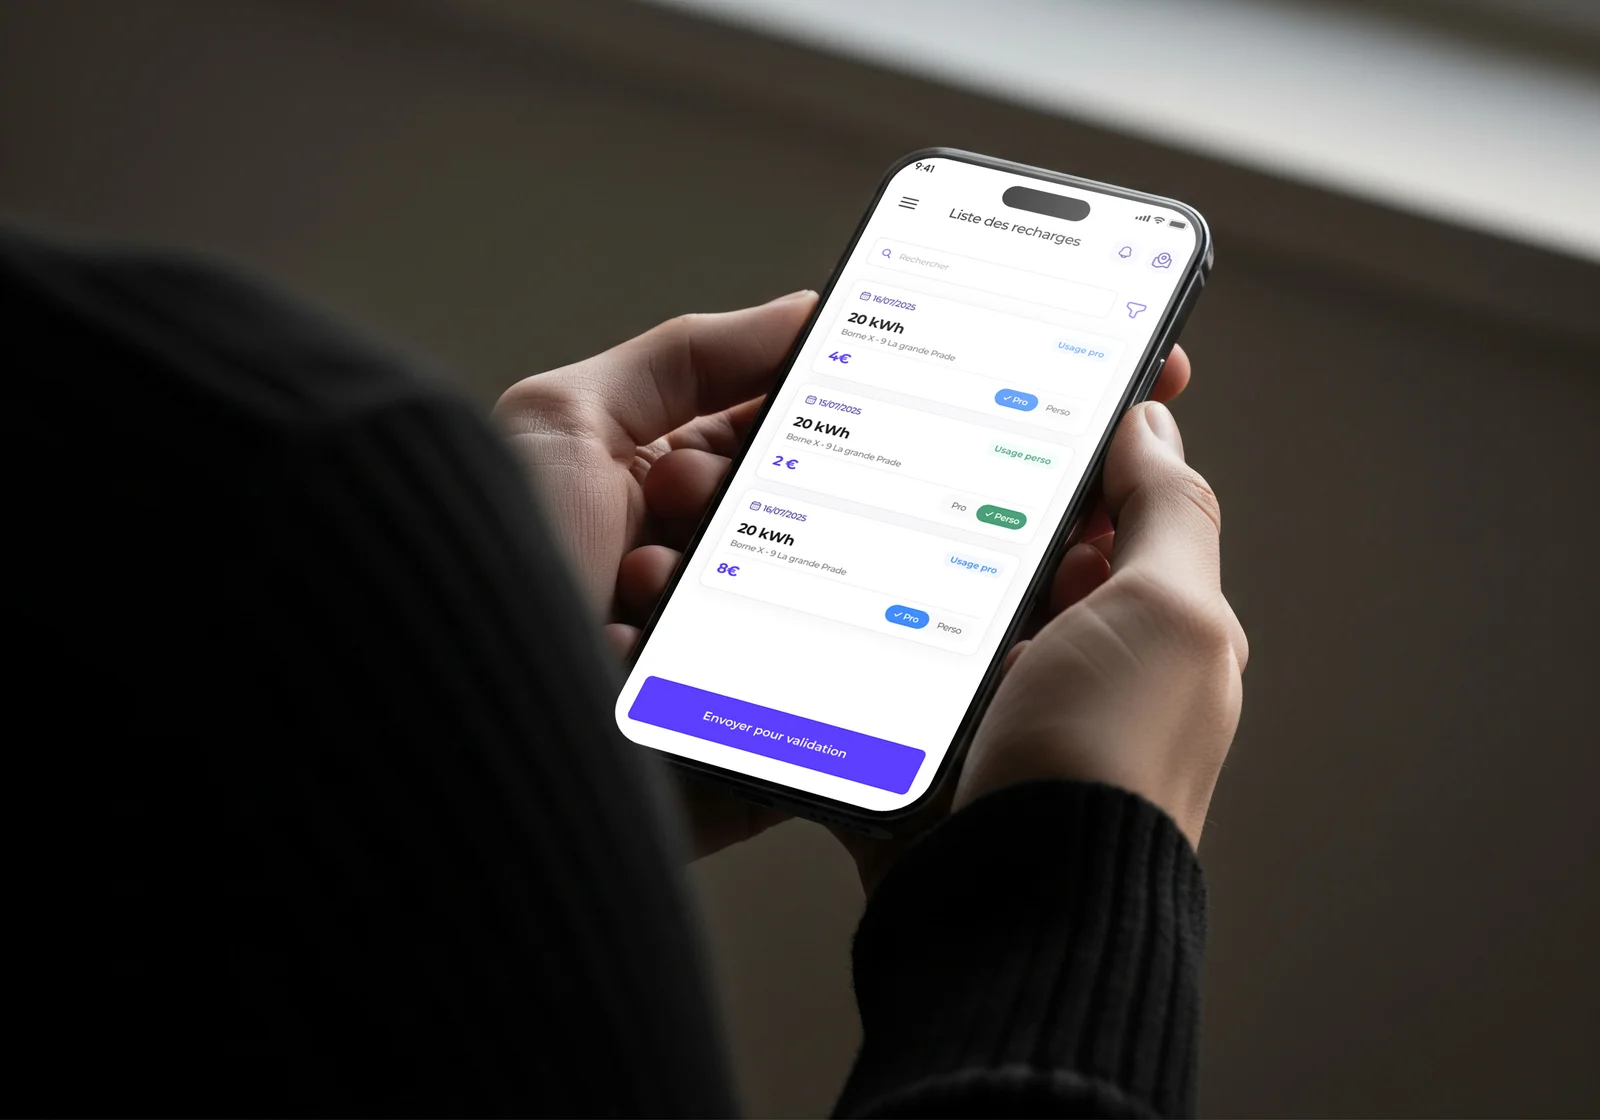
Avec Qovoltis, chaque borne installée au domicile d'un collaborateur est connectée à son compteur Linky. Cette connexion mesure précisément les kWh rechargés et calcule automatiquement le montant du remboursement, sur la base du coût réel de l'électricité. Les justificatifs URSSAF sont générés automatiquement. Chaque borne fonctionne avec un badge nominatif, et le suivi est centralisé depuis Qockpit. Pour une voiture de fonction 100 % électrique mise à disposition depuis le 1er février 2025, toute l'électricité rechargée peut être remboursée ; pour une hybride rechargeable de fonction, les relevés distinguent les kWh professionnels et personnels. La borne Qobox P est certifiée MID.
Peut-on rembourser la recharge sans borne connectée ni compteur dédié ?
C'est possible, mais difficile à défendre : sans mesure, un relevé déclaratif ne permet pas d'établir « la réalité et le montant » de la dépense exigés par le BOSS (§ 70). L'entreprise doit au minimum conserver une méthode de calcul écrite et vérifiable.
Sans borne connectée, certaines entreprises s'appuient sur les données de recharge du véhicule ou sur un sous-compteur. Dans tous les cas, il est recommandé d'écrire la méthode dans la politique de remboursement, de l'appliquer à tous les salariés concernés et de la rattacher à des données datées.
Quels justificatifs conserver pour le remboursement de la recharge, et combien de temps ?
Pour chaque remboursement de recharge, l'entreprise conserve le relevé des kWh, la facture d'électricité du salarié, le détail du calcul et la note de frais validée. Les pièces comptables se gardent 10 ans et les documents fiscaux 6 ans ; l'URSSAF peut redresser les cotisations sur les 3 années civiles précédentes et l'année en cours.
Le dossier type d'un remboursement de recharge comprend :
- le relevé des sessions de recharge (date, durée, kWh, véhicule) ;
- la facture d'électricité du salarié qui établit le prix du kWh ;
- le détail du calcul et, pour une hybride, la ventilation professionnelle et personnelle ;
- la note de frais validée par le responsable ;
- pour une borne au domicile, sa facture et le document qui prévoit sa restitution ou sa cession.
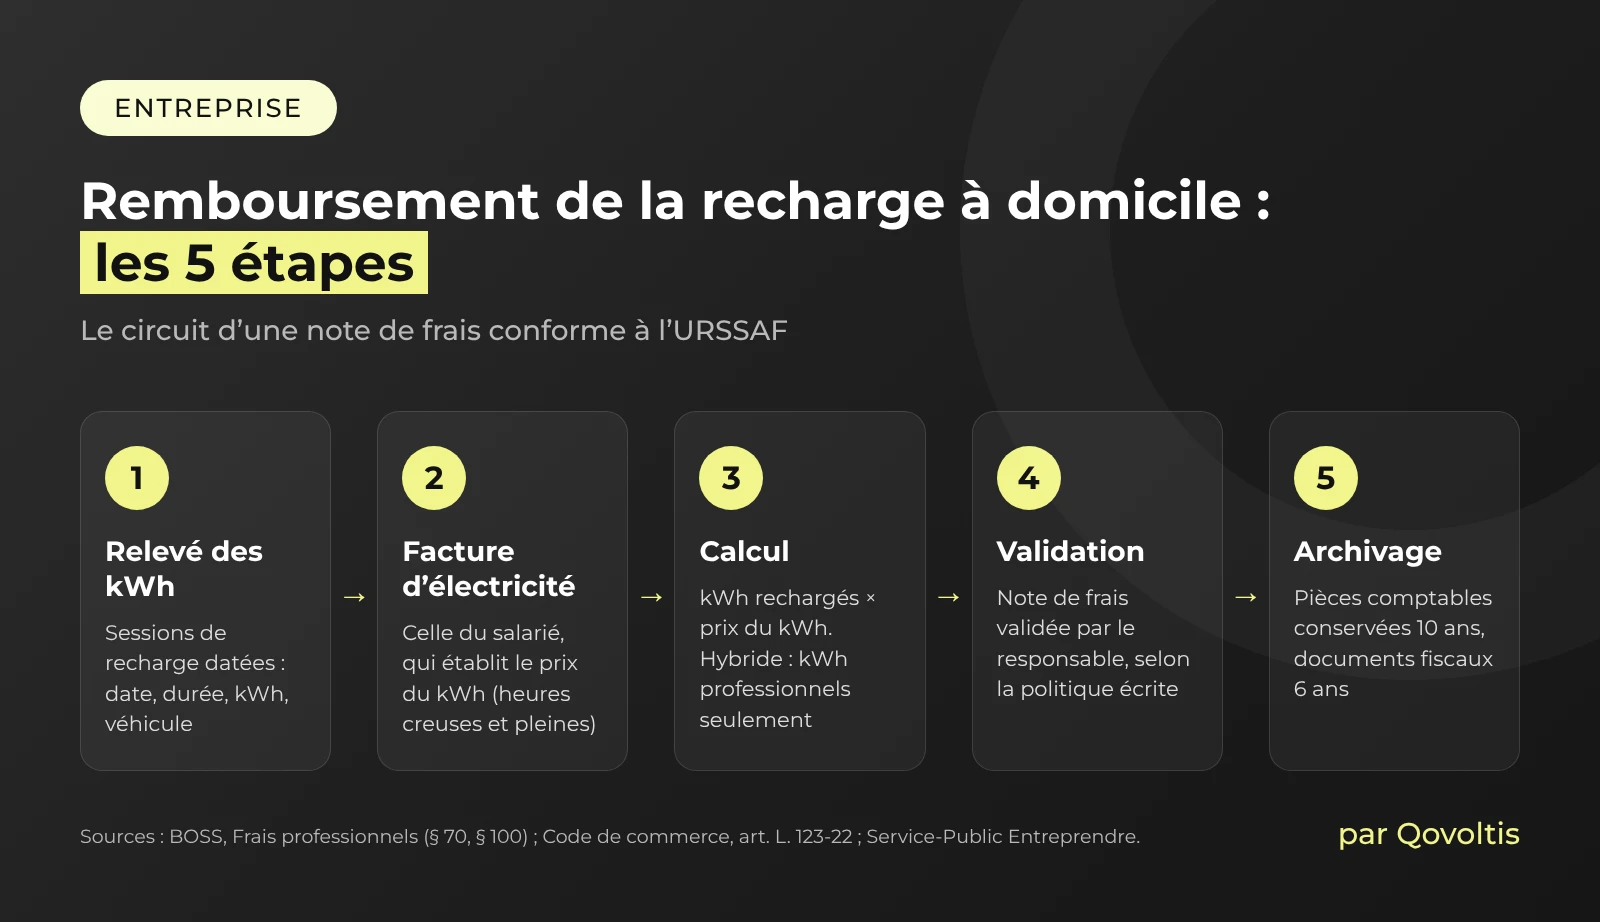
Plusieurs durées coexistent : la plus longue s'applique. Les pièces justificatives comptables se conservent 10 ans (Code de commerce, article L. 123-22), les documents fiscaux 6 ans (Service-Public Entreprendre). Côté URSSAF, les cotisations se prescrivent par 3 ans à compter de la fin de l'année civile au titre de laquelle elles sont dues (CSS, article L. 244-3). Un archivage numérique fiable et daté évite de perdre une pièce au moment du contrôle.
La TVA sur l'électricité de recharge est-elle récupérable ?
La TVA sur l'électricité utilisée par un véhicule électrique est déductible dans les conditions de droit commun (réponse ministérielle n° 5886 du 27 juin 2023). La déduction suppose une facture délivrée à l'entreprise : pour une recharge payée sur le contrat d'électricité du salarié, faites valider la récupération par votre expert-comptable.
Le BOFiP BOI-TVA-DED-40-10-10 rappelle que la TVA n'est déductible que si elle figure sur une facture (§ 30) et que seules les factures délivrées à l'entreprise justifient la déduction (§ 40). La facture d'électricité du domicile est au nom du salarié : la TVA de la recharge à domicile est donc, a priori, difficile à récupérer.
Que doit contenir une politique de remboursement de la recharge conforme URSSAF ?
Une politique de remboursement de la recharge conforme URSSAF précise les véhicules et les salariés concernés, la méthode de calcul (kWh mesurés et prix du kWh), les justificatifs exigés, le délai de transmission, la fréquence de remboursement, le sort de la borne au départ du salarié et la durée d'archivage des pièces.
Écrite et diffusée à tous les salariés concernés, elle sert de référence en cas de contrôle. Les 8 points à couvrir :
- Le périmètre : quels véhicules (voiture de fonction électrique, hybride, véhicule personnel) et quels salariés.
- La méthode : remboursement au réel, sur les kWh mesurés.
- Le tarif retenu : prix du kWh de la facture du salarié, heures creuses et pleines distinguées.
- Les justificatifs : relevés, facture d'électricité, note de frais.
- Le délai de transmission : par exemple 30 jours après la fin du mois (règle interne, aucun délai n'est fixé par la loi).
- La fréquence de remboursement : mensuelle ou trimestrielle, et date de versement.
- La borne : propriété, prise en charge, restitution ou cession au départ du salarié.
- L'archivage et le contrôle : durée de conservation, personne responsable, contrôle interne des notes de frais.
Quels autres frais la politique de remboursement doit-elle couvrir ?
La politique couvre aussi les repas, le télétravail et les déplacements, chacun avec ses limites d'exonération 2026 : 7,50 € par repas sur le lieu de travail, 10,40 € hors des locaux, 21,40 € au restaurant en déplacement, 11,00 € par mois pour une journée de télétravail par semaine, et le barème kilométrique fiscal.
Ces montants sont fixés par le BOSS, Frais professionnels (chapitre 10) et revalorisés chaque 1er janvier (arrêté du 4 septembre 2025, article 10). Pour le télétravail prévu par un accord collectif, la limite passe à 13,20 € par mois pour une journée par semaine. Une politique unique, qui regroupe recharge et autres frais, évite les règles contradictoires entre services.
Que risque l'entreprise en cas de remboursement de frais non conforme ?
En cas de remboursement de frais non justifié, l'URSSAF requalifie la somme en complément de salaire et réclame les cotisations sur la totalité du montant. S'y ajoutent une majoration de retard de 5 % et 0,2 % par mois, sur une période qui peut couvrir les 3 années civiles précédant le contrôle et l'année en cours.
La requalification découle du BOSS, Frais professionnels (§ 100) : sans preuve de frais professionnels, l'allocation est un élément de salaire. Les majorations de retard sont prévues par l'article R. 243-16 du Code de la sécurité sociale : 5 % des cotisations dues, plus 0,2 % par mois ou fraction de mois de retard. La période contrôlable découle de l'article L. 244-3 du Code de la sécurité sociale.
Le risque est aussi fiscal : sans facture conforme au nom de l'entreprise, la TVA n'est pas déductible (BOFiP BOI-TVA-DED-40-10-10, § 30).
FAQ
Comment un salarié se fait-il rembourser les frais de recharge à domicile ?
Le salarié transmet à son employeur une note de frais avec le relevé des kWh rechargés et sa facture d'électricité, selon la méthode prévue par la politique de remboursement de l'entreprise. Sans politique écrite, il demande à son service RH ou à la paie la règle applicable à son véhicule.
L'employeur doit-il facturer aux salariés la recharge sur le parking de l'entreprise ?
Non, du point de vue de l'URSSAF : jusqu'au 31 décembre 2027, l'usage personnel d'une borne installée sur le lieu de travail ne crée pas d'avantage en nature, y compris pour les véhicules des salariés. Facturer ou non reste un choix de l'entreprise.
La prime transport peut-elle se cumuler avec les indemnités kilométriques ?
Oui, dans la limite des frais réellement engagés par le salarié pour ses trajets domicile-travail. La prime transport est fermée aux salariés dont l'employeur paie déjà l'énergie d'un véhicule de fonction, et elle n'est pas cumulable avec la prise en charge de l'abonnement de transports publics. Le BOSS a suspendu cette interdiction de cumul pour les sommes versées en 2026, mais pour le carburant seulement, pas pour l'électricité.
Le forfait mobilités durables peut-il rembourser la recharge d'un véhicule personnel ?
Non. Le forfait mobilités durables vise le vélo, le covoiturage, les transports publics hors abonnement et les services de mobilité partagée. La recharge d'un véhicule personnel passe par la prime transport ; les deux partagent une limite d'exonération commune de 600 € par an. Pour les sommes versées jusqu'au 31 décembre 2026, cette limite est temporairement portée à 1 000 € (décret n° 2026-974).
Que devient la borne de recharge quand le salarié quitte l'entreprise ?
Si la borne est restituée à l'employeur, aucun avantage en nature n'est dû. Si le salarié la garde, la part du coût qui dépasse l'exonération (50 % dans la limite de 1 057,10 € en 2026) devient un avantage en nature soumis à cotisations. Exemple du BOSS : pour une borne de 2 800 €, l'avantage est de 1 742,90 €.
Ce qu'il faut retenir
- Aucun barème URSSAF ne fixe de forfait exonéré pour la recharge à domicile (arrêté du 4 septembre 2025) : seul un remboursement appuyé sur des kWh mesurés et le prix réel du kWh est sécurisé.
- Voiture de fonction 100 % électrique mise à disposition depuis le 1er février 2025 : toute l'électricité peut être prise en charge sans cotisations jusqu'au 31 décembre 2027 (BOSS, Avantages en nature).
- Hybride rechargeable de fonction : la part personnelle remboursée est soumise à cotisations. Véhicule personnel : indemnités kilométriques majorées de 20 % et prime transport sous conditions (600 € par an, 1 000 € pour les sommes versées jusqu'au 31 décembre 2026, décret n° 2026-974).
- Une politique écrite fixe méthode, justificatifs, délais et archivage, avec 10 ans de conservation pour les pièces comptables (Code de commerce, article L. 123-22).
- Un remboursement non justifié est requalifié en salaire, avec majorations de 5 % et 0,2 % par mois (CSS, article R. 243-16) sur une période pouvant couvrir 3 ans et l'année en cours (CSS, article L. 244-3).
Pour aller plus loin
- Avantage en nature d'une voiture électrique de fonction et borne de recharge : le guide 2026
- Installer une borne de recharge au domicile d'un collaborateur
- Installation d'une borne de recharge chez un salarié locataire
- Simulateur d'avantage en nature
Sources et références
- Arrêté du 4 septembre 2025 relatif aux frais professionnels déductibles pour le calcul des cotisations de sécurité sociale, articles 1, 2 et 10 (JORF du 6 septembre 2025)
- Bulletin officiel de la sécurité sociale (BOSS), Frais professionnels, version en vigueur au 1er janvier 2026 (§ 70, § 100, § 110, § 120, chapitres 3, 4 et 10)
- Bulletin officiel de la sécurité sociale (BOSS), Avantages en nature, version en vigueur au 1er juin 2026 (§ 910, § 920, § 930)
- Décret n° 2026-974 du 20 octobre 2026, articles 1 et 2 (JORF du 21 octobre 2026)
- Communiqué BOSS du 22 octobre 2026 sur la prime carburant
- Code du travail, article L. 3261-3 (conditions de la prime transport)
- Code de la sécurité sociale, article L. 244-3 (prescription)
- Code de la sécurité sociale, article R. 243-16 (majorations de retard)
- Code de commerce, article L. 123-22 (conservation des pièces comptables)
- BOFiP BOI-TVA-DED-40-10-10, mentions sur les factures d'achat, § 30 et § 40
- Réponse ministérielle n° 5886, JO AN du 27 juin 2023 (TVA sur l'électricité des véhicules électriques)
- Service-Public Entreprendre, délais de conservation des documents
Article rédigé en octobre 2026. Informations vérifiées à la date de publication, sur la base de l'arrêté du 4 septembre 2025, du BOSS et du décret n° 2026-974. Les limites d'exonération sont revalorisées chaque 1er janvier. Cet article est fourni à titre informatif et ne constitue pas un conseil juridique, social ou fiscal.